유조선 운임이 원유 가격의 25%까지 치솟았습니다. 역사상 한 번도 없던 일입니다. 1970년대 오일쇼크 때도 오히려 운임은 내렸는데, 지금은 정반대입니다. 저도 주유소 가격이 생각만큼 안 내려가는 이유가 늘 궁금했는데, 이 숫자를 보고 나서야 퍼즐이 맞춰지는 느낌이었습니다.
왜 갑자기 유조선이 부족해졌을까 — 지정학적 리스크
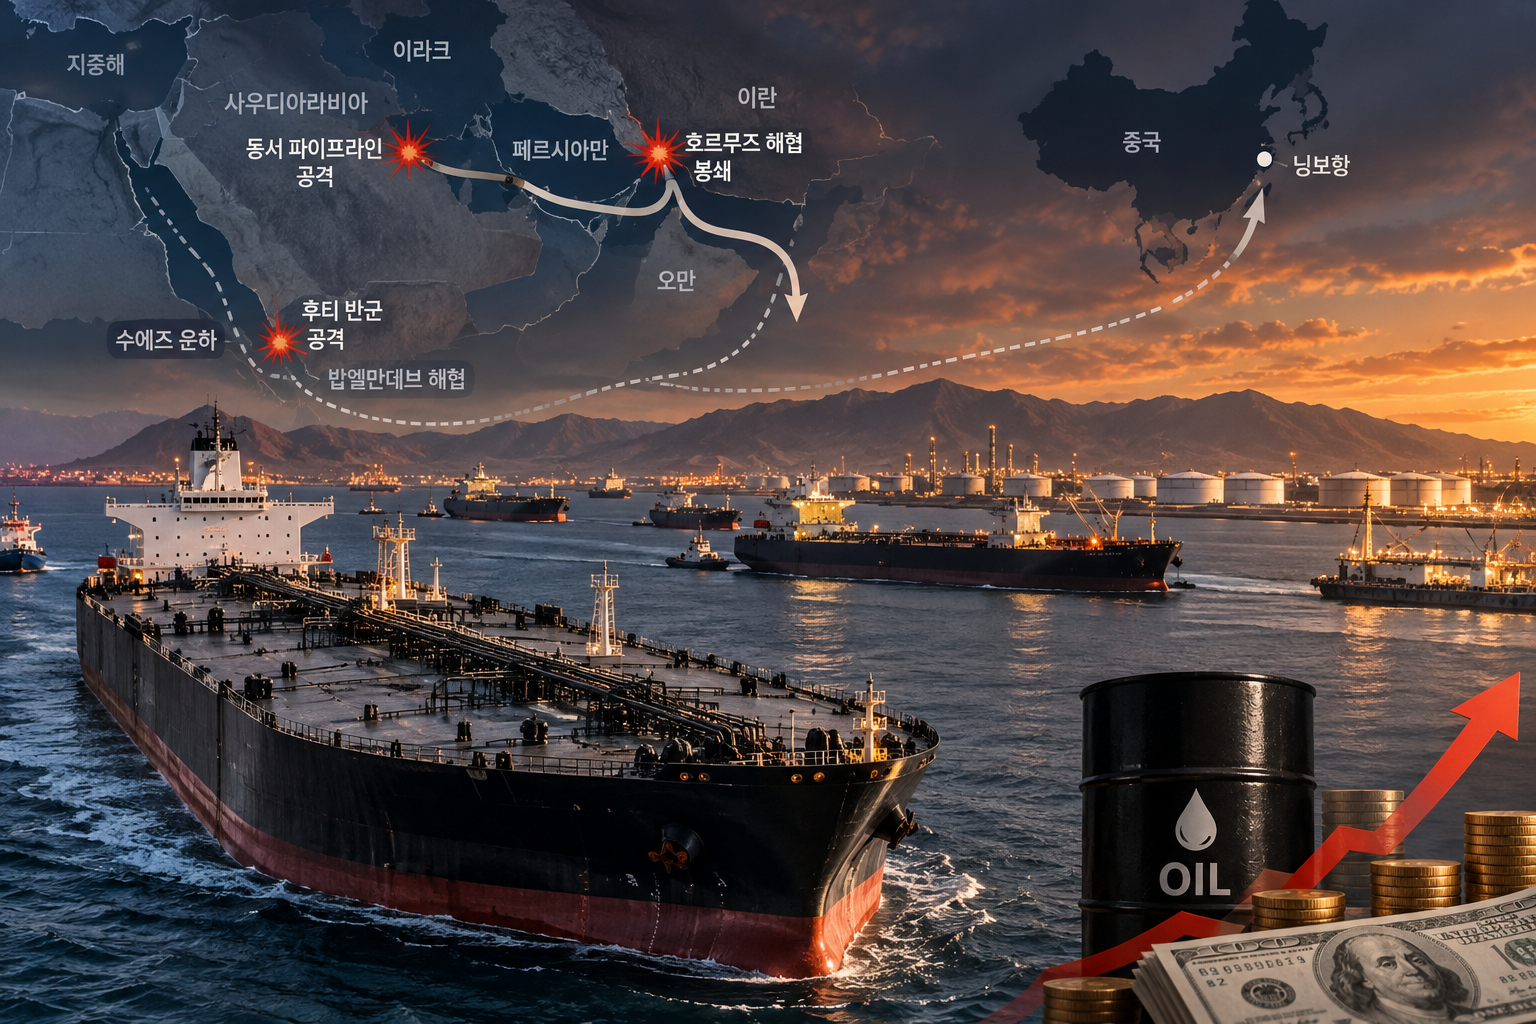
호르무즈 해협이 막혔습니다. 후티 반군 때문에 밥엘만데브 해협도 사실상 봉쇄 직전이었고, 사우디의 동서 파이프라인은 이라크 민병대 공격으로 터졌습니다. 중동에서 하루 평균 1,000만 배럴 상당의 원유 생산량이 한순간에 증발한 겁니다.
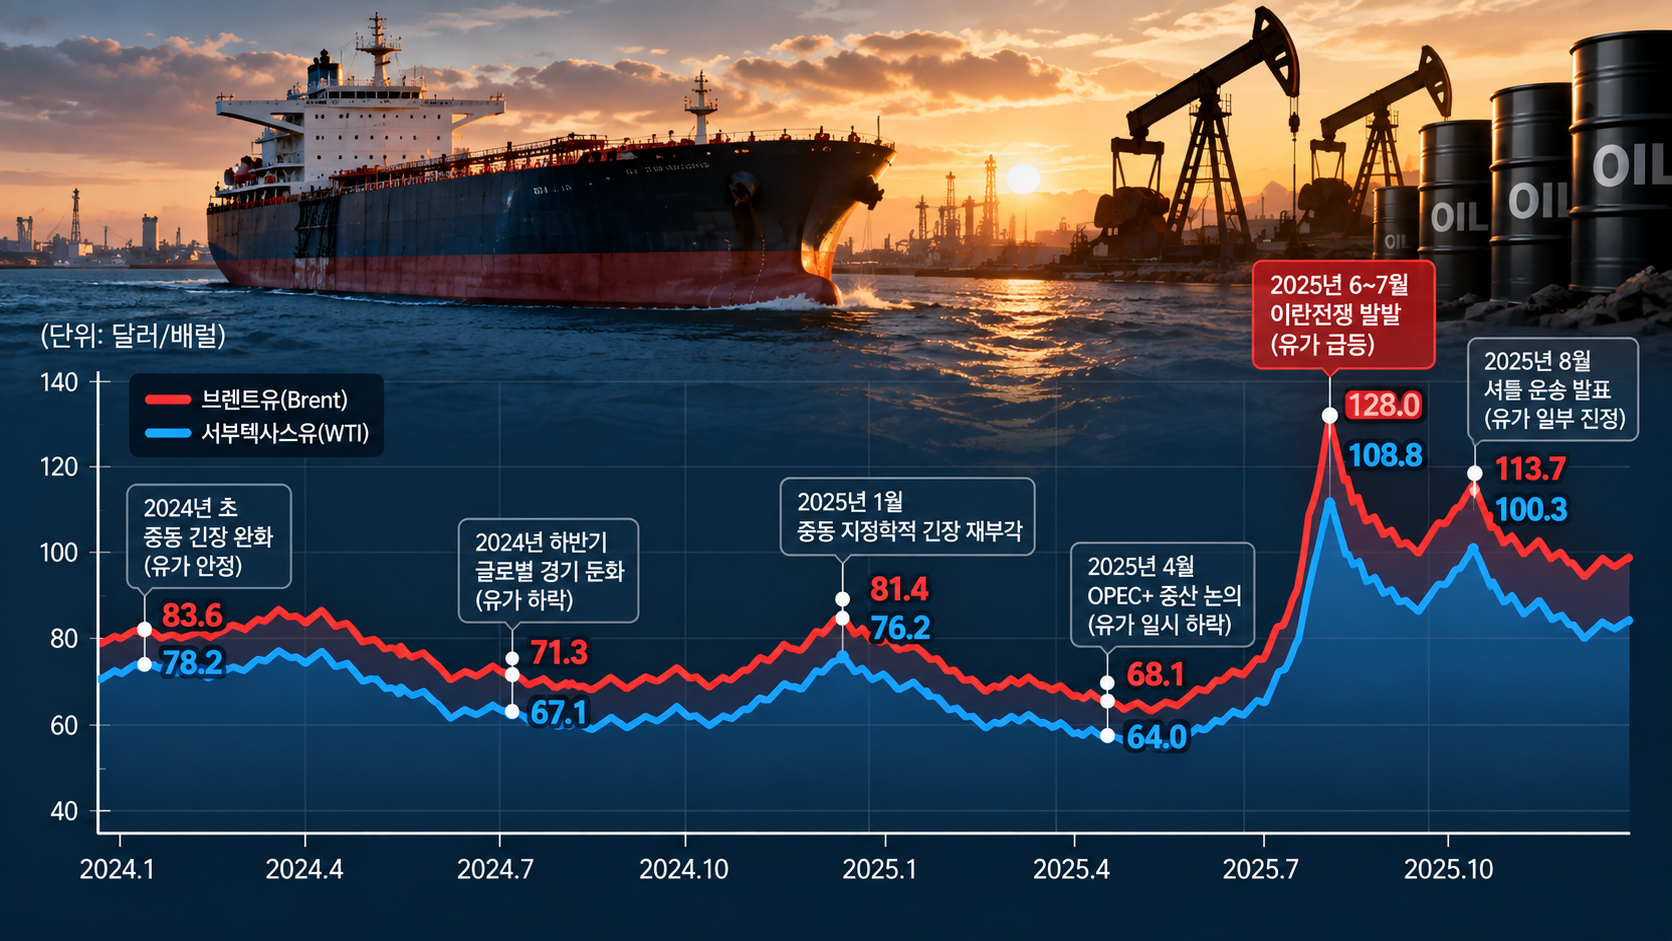
이란전쟁 발발 이후 사우디는 '셔틀 운송'이라는 새로운 공급 방식을 발표했습니다. 여기서 셔틀 운송이란, 페르시아만 라스타누라항에서 선박자동식별장치(AIS)를 끄고 호르무즈 해협을 통과한 뒤, 오만만에 대기 중인 다른 유조선으로 원유를 옮겨 싣는 방식입니다. 쉽게 말해, 이란군의 레이더를 피해 기름을 몰래 빼내는 릴레이 운송입니다. 이 발표 덕분에 배럴당 128달러까지 올랐던 두바이유 현물가격은 113.7달러로 내렸고, 108.8달러였던 브렌트유도 100.3달러 수준으로 진정됐습니다(출처: Bloomberg).
그렇다고 안심할 수 있는 상황인가 하면, 솔직히 그렇지 않습니다. 주말 새 후티 반군이 리야드를 폭격했다는 뉴스가 떴고, 동서 파이프라인이 또 언제 공격받을지 모릅니다. 보험료가 선박 가격의 5% 수준까지 치솟으면서, 사우디 국영 유조선이 아니면 호르무즈 해협을 통과하는 것 자체가 사실상 불가능해진 상황이기도 합니다. 지정학적 리스크란 이처럼 잦아드는 듯 보이다가도 언제고 다시 불붙는 구조입니다.
요약: 중동 공급망이 동시다발로 막히면서 원유 수급 불안이 현실이 됐고, 셔틀 운송으로 유가는 일부 진정됐지만 지정학적 리스크는 여전히 살아 있습니다.
운임은 왜 이렇게 수직으로 올랐나 — 톤마일과 선복 쏠림
운임 폭등의 핵심 원인은 톤마일(Ton-mile) 증가입니다. 톤마일이란 수송 화물량에 운항 거리를 곱한 개념으로, 같은 양의 원유를 더 먼 곳에서 가져올수록 이 수치가 커집니다. 중동 라스타누라항에서 중국 닝보항까지는 편도 6,000해리, 왕복 약 40일이 걸립니다. 그런데 같은 양의 원유를 미국 멕시코만에서 가져오면 편도 거리는 1만 5,500해리, 왕복 소요 일수는 무려 105일로 늘어납니다. 중동 노선보다 배가 바다 위에 2.6배 더 오래 떠 있어야 한다는 뜻입니다.
제가 이 계산을 처음 봤을 때 꽤 충격이었습니다. 우리나라가 연간 수입하는 원유 10억 배럴을 중동에서만 가져올 경우 필요한 초대형 유조선(VLCC·Very Large Crude oil Carrier)은 약 55척입니다. VLCC란 200만 배럴을 한 번에 실을 수 있는 초대형 원유 운반선을 말합니다. 그런데 이걸 미국에서 가져온다면? 필요한 선복량이 144척으로 급증합니다. 중동 공급이 막히자마자 우리나라, 일본, 중국이 동시에 미국으로 달려간 결과, 고정돼 있는 VLCC 숫자로는 물량을 감당할 수 없게 된 겁니다.
여기에 불을 지른 주체가 따로 있습니다. 이란전쟁 발발 전후로 중고 VLCC 시장에서 약 70척을 대량 확보한 장금상선(Sinokor)입니다. 세계 최대 해운사 MSC와 손잡고 확보한 선복량은 100에서 130척으로 추정되는데, 전체 스폿 선단의 최대 30%에 달합니다. 스폿 선단이란 장기 계약에 묶이지 않고 그때그때 시장에서 용선할 수 있는 유조선을 말합니다. 그런데 장금상선. MSC는 확보한 VLCC 중 30에서 50척을 해상 부유식 저장고(FSO)로 묶어버립니다. 호르무즈 해협을 뚫고 나오지 못한 페르시아만 산유국의 원유를 바다 위 창고로 보관하는 방식입니다. 가뜩이나 부족한 선복에서 쓸 수 있는 배가 또 줄어든 셈입니다.
결과는 어떻게 됐을까요. 아라비아해에서 극동으로 오는 VLCC의 정기용선환산소득(TCE)이 하루 평균 100만 달러를 돌파했습니다. TCE란 선주가 운항 비용을 제외하고 실제 손에 쥐는 순수익을 뜻합니다. 역사적 고점이 하루 20만 달러였으니, 지금은 그 5배 수준입니다. 휴스턴에서 아시아로 200만 배럴을 싣고 가는 VLCC 한 척의 총운임이 5,200만 달러, 배럴당 26달러에 달합니다. 참고로 9월 기준 새 VLCC 한 척 가격이 1억 3,100만 달러인데, 두 번 반만 왕복하면 새 배 살 돈을 뽑는다는 계산이 나옵니다(출처: Wall Street Journal).
• 중동 공급 차단 → 미국산 원유 수요 급증 → 톤마일 2.6배 증가
• 장금상선·MSC의 VLCC 대량 확보 → 스폿 선단 최대 30% 잠식
• FSO로 묶인 선복 30~50척 추가 이탈 → 유효 선복 급감
• VLCC 가동률 95% 초과 → 운임 수직 상승(역사상 최고치)
요약: 톤마일 증가와 장금상선의 선복 잠식이 맞물리면서 VLCC 운임이 원유 가격의 25%라는 전례 없는 수준까지 치솟았습니다.
국제유가가 내려도 우리 기름값이 안 내려가는 이유 — 한국 원유도입가격
국제유가가 내린다는 뉴스를 들을 때마다 저도 반사적으로 '이제 주유소 가격이 좀 내려가겠구나' 하고 기대했습니다. 그런데 실제로 주유소 숫자는 생각보다 훨씬 천천히 내려왔습니다. 이번 공부를 하고 나서야 그 이유를 제대로 이해했습니다.
미국 정유사는 배럴당 95달러짜리 서부 텍사스산 경질유(WTI)를 사서 휘발유와 경유를 만듭니다. 그런데 우리나라 정유사는 같은 WTI를 사더라도 여기에 배럴당 26달러의 운임을 얹어야 합니다. 도입 원가가 121달러가 되는 겁니다. 보험료까지 더하면 격차는 더 벌어집니다. 국제유가가 이란전쟁 이전인 배럴당 70달러 수준까지 내린다고 해도, 운임이 여전히 26달러라면 우리나라 원유도입가격은 96달러에 달합니다. 유가가 크게 내려도 체감이 안 되는 이유가 바로 이겁니다.
더 우려스러운 건 운임이 당분간 쉽게 내리기 어렵다는 전망입니다. 2024년에 새로 인도된 VLCC는 단 1척이었고, 2025년에도 6척에 불과했습니다. 2026년에는 최대 30척 수준에 그칠 것으로 예상되는데, 시장에서 자연 도태되는 노후 선박이 연평균 40척 수준임을 감안하면 공급 부족 상태가 이어질 수밖에 없습니다. 이란전쟁 이후 올 상반기에만 217척의 VLCC 신규 발주가 쏟아졌지만, 이 배들이 실제로 인도되는 건 2028년부터입니다. 최소 2년은 지금 상황이 이어질 수 있다는 얘기입니다.
제가 가장 아쉽게 생각하는 부분은 이것입니다. 우리는 유가가 오를 때마다 유류세 인하나 최고가격고시제 같은 단기 처방에 집중했습니다. 물론 당장 소비자 부담을 줄이는 건 중요합니다. 그런데 이번 사태는 '어디서 싸게 살 것인가'만큼 '어떻게 안정적으로 가져올 것인가'가 에너지 정책의 핵심이라는 걸 다시 한번 보여줬습니다. 공급처를 다각화해도 운송 거리가 늘어나면 또 다른 비용이 발생합니다. 에너지 공급망을 원유 가격, 운송 거리, 선박 확보, 비축 능력까지 하나의 덩어리로 봐야 한다는 생각이 점점 강해졌습니다.
요약: 국제유가가 내려도 운임이 25% 수준을 유지하는 한 한국의 원유도입가격은 좀처럼 내려가기 어렵고, 공급망 전체를 아우르는 구조적 대책이 필요합니다.
자주 묻는 질문
Q. 국제유가가 내려가면 주유소 기름값도 바로 내려가나요?
A. 그렇지 않은 경우가 많습니다. 우리나라는 원유를 먼 곳에서 수입하기 때문에 유조선 운임과 보험료가 도입 원가에 큰 비중을 차지합니다. 국제유가가 내려도 운임이 높게 유지되면 실제 도입 원가는 거의 내려가지 않을 수 있습니다. 지금처럼 운임이 원유 가격의 25% 수준이라면, 배럴당 유가가 30달러 내려도 도입 원가는 4달러 정도밖에 줄지 않을 수 있습니다.
Q. 장금상선이 VLCC를 많이 사들인 게 왜 문제가 되나요?
A. 장금상선과 MSC가 공동으로 확보한 선복량이 스폿 선단 전체의 최대 30%에 달하는데, 이 중 상당수를 해상 부유식 저장고(FSO)로 묶어버렸기 때문입니다. 그러면 시장에서 즉시 용선할 수 있는 배가 그만큼 줄어들고, 선복 부족이 심화되면서 운임이 더 빠르게 오릅니다. 한 주체가 시장의 30%를 쥐고 있으면 가격 교섭력도 달라질 수밖에 없습니다.
Q. VLCC 운임이 언제쯤 정상화될까요?
A. 현재로선 최소 2년은 더 걸릴 가능성이 높습니다. 이란전쟁 이후 217척의 신규 발주가 쏟아졌지만, 실제 인도는 2028년부터 시작됩니다. 2027년에야 약 60척이 인도되면서 공급 부족이 조금 완화될 것으로 예상되는데, 그전까지는 구조적 부족 상태가 이어질 가능성이 있습니다.
Q. 미국은 유조선 운임 문제에 영향을 받지 않나요?
A. 미국은 산유국이기 때문에 운임 충격이 거의 없습니다. 자국에서 생산한 원유를 국내 정유소로 바로 보내기 때문에, 장거리 해상 운임을 부담할 일이 없습니다. 반면 우리나라처럼 원유를 전량 수입해야 하는 국가는 운임이 오를수록 미국 정유사와의 원가 경쟁력 격차가 벌어집니다.
마무리
이번 사태를 들여다보면서 제가 내린 결론은 하나입니다. 우리가 에너지 뉴스를 볼 때 '배럴당 얼마'라는 숫자 하나에만 집중해 왔다는 것입니다. 그런데 실제로 우리 지갑에 영향을 주는 건 원유 가격과 운임과 보험료를 합산한 원유도입가격이고, 지금처럼 운임이 폭등하는 구조에서는 유가가 내려도 체감이 없을 수 있습니다.
위기가 터진 뒤 세금을 낮추거나 가격 상한을 틀어막는 것보다, 위기가 터져도 흔들리지 않는 공급망 구조를 만드는 것이 훨씬 중요한 대책입니다. 앞으로 저도 국제유가 뉴스를 볼 때 배럴당 가격만 보지 않고, 운임 동향과 공급 루트까지 같이 확인하는 습관을 들이려고 합니다.
'경제·산업 이슈' 카테고리의 다른 글
| K-콘텐츠 해외 불법 유통 5억 건 육박, 런닝맨과 웹툰이 보여준 저작권 보호의 현실 (불법 유통, 불법 복제 확산, 저작권 보호) (0) | 2026.10.12 |
|---|---|
| 편의점 특화매장( 매출 2배의 비밀, 러닝스테이션과 객단가 전략의 실효성,소비자 이익) (0) | 2026.10.11 |
| K뷰티 올리브영 (피부 장벽, 라이프스타일, 진정한 K브랜드) (0) | 2026.10.05 |
| 은행 해킹 (AI에이전트 해킹, 고객정보유출, 금융보안) (0) | 2026.10.03 |
| 구글 우주 데이터센터(프로젝트 선캐처, 3대 난관, 스타십과 AI 인프라 투자) (0) | 2026.10.02 |